Ai primit acte de executare silita de la Anaf? Cum se formuleaza o contestatie la executarea silita fiscala prin care poti sa anulezi executarea Anaf pornita impotriva ta!
Contestatie la executarea silita fiscala poate sa formuleze orice debitor care trece printr-o procedura de executare silita pornita de catre ANAF si DITL impotriva sa si care dervia fie dintr-o atragere a raspunderii administratorului fie dintr-o datorie stabilita in urma unui control de tip ANTIFRAUDA fie din propriile corectii pe care le depui la declaratiile obligatorii sau orice alta sursa impozabila pe care ANAF o descopera si o impoziteaza.
Nu de putine ori, dupa emiterea deciziilor de impunere, incepe aproape imediat la expirarea termenului de 45 de zile de plata, executarea silita fiscala impotriva debitorului.
Cazul debitorului care a anulat 670000 de mii de euro pe care ANAF voia sa il execute silit in mod ilegal!
Astfel, asa cum va vom arata si mai jos, un numar mare si important de executari silite fiscale, ajung sa se prescrie si desi sunt puse in executarea silita dupa intervenirea prescriptiei lor sau a dreptului de a stabili suma de plata, debitorii pierd termenele de contestatie la executarea silita fiscala fiindca nu stiu ca pot contesta actele emise de catrea ANAF.
Astazi va aratam cum sa va aparati drepturile impotriva unei executari silite pornite de catre ANAF impotriva dvs. si la ce trebuie sa fiti atenti si sa vedeti daca executarea respectiva silita fiscala este legala sau nu!
Sa incepem!
Te executa silit ANAF? Contesta executarea silita si verifica cum o poti anula. Completeaza formularul de mai jos:
Creantele Fiscale Se Prescriu Mai Rapid – Bomba pentru debitorii creantelor fiscale la stat si lovitura pentru ANAF si DTIL / DGTIL
Prescriptia Creantelor Fiscale – ICCJ stabileste in mod clar termenul de la care incepe sa curga termenul de prescriptie a creantelor fiscale, punand capat unei practici vechi si abuzive de peste 10 ani de zile.
Prescrirea creantelor fiscale nu mai este lasata “la voia intamplarii” ci din contra, are termen fix, 1 ianuarie plus 5 ani, asta pentru creantele dinainte de 2015 fiindca ulterior termenul a fost stabilit la 1 iulie.
Iccj a stabilit cum ar trebui sa fie calculat, LEGAL, termenul de prescriere a creantelor fiscale si asta nu de putin timp ci de acum 5 ani de zile!!
Fie ca vorbim de taxe si impozite sau impozit pe profit, pe vechiul cod, aplicabil pana la 2015, calculul trebuia facut 1 ianuarie anul urmator al nasterii creantei plus 5 ani.
Din nefericire pentru mii poate zeci de mii de contribuabili, acelasi fisc a calculat artificial un an in plus, ceea ce a facut de cele mai multe ori sa duca la un abuz, o mana lunga in buzunarul contribuabililor care nu mai aveau obligatia de plata a sumelor de bani, fiindca din pasivitatea fiscului, ele erau PRESCRISE.
Va intrebati cui ii mai foloseste decizia?
Sunt mii, pe instanta, in inspecii fiscale si nu numai.Cititi cu atentie, s-ar putea sa va regasiti printre ei.
Decizia ICCJ cu implicatii directe in toate dosarele aflate pe rolul instantelor de judecata unde au fost invocate motive referitoare la prescriptia datoriei fiscale.
Termenul de prescriptie a datoriei fiscale fata de stat si care este de 5 ani de zile, va incepe sa curga la 1 ianuarie a anului urmator anului in care s-a generat profitul si pentru care se datoreaza impozit.
Problema a fost soluţionată în mod definitiv în cursul zilei de luni, 14 septembrie, de către Înalta Curte de Casaţie şi Justiţie, care, în cadrul recursului în interesul legii, a stabilit că termenul de cinci ani de prescripţie a dreptului organului fiscal de a stabili obligaţii fiscale reprezentând impozit pe profit şi accesorii ale acestora curge de la data de 1 ianuarie a anului următor anului fiscal în care s-a realizat profitul impozabil din care rezultă impozitul pe profit datorat de contribuabil.
Prescripția dreptului de a stabili creanțe fiscale (art. 110 cod procedura fiscala)
Daca vorbim despre prescriptii in materie fiscala, trebuie sa stiti ca ele sunt de doua feluri:
- Prescriptia dreptului organului fiscal de a stabili creanta fiscala si prescriptia dreptului de a executa silit creanta fiscala.
Astfel, art. 110 alin. (1) din codul de procedura fiscala stbileste ca : dreptul organului fiscal de a stabili creanțe fiscale se prescrie în 5 ani, dacă legea nu dispune altfel. Termenul nu începe la 1 ianuarie, ci la 1 iulie a anului următor celui pentru care se datorează obligația.
Exemplu: impozitul pe venit pe 2020 — termenul a început la 1 iulie 2021 și s-a împlinit la 1 iulie 2026, fără întrerupere/suspendare. Pentru obligațiile din 2025, startul este 1 iulie 2026, împlinirea de principiu la 1 iulie 2031.
Ce ani se prescriu acum (septembrie 2026)
După prelungirile COVID pentru 2015–2019, calendarul a revenit la regula clasică. Anul fiscal 2020 s-a prescris, ca regulă, la 1 iulie 2026.
| Anul obligației | Începe | Se împlinește | Status sept. 2026 |
|---|---|---|---|
| 2019* | reguli speciale COVID | final 2025 | prescris, ca regulă |
| 2020 | 1 iulie 2021 | 1 iulie 2026 | prescris, ca regulă |
| 2021 | 1 iulie 2022 | 1 iulie 2027 | în curs |
| 2022 | 1 iulie 2023 | 1 iulie 2028 | în curs |
| 2023 | 1 iulie 2024 | 1 iulie 2029 | în curs |
| 2024 | 1 iulie 2025 | 1 iulie 2030 | în curs |
| 2025 | 1 iulie 2026 | 1 iulie 2031 | în curs |
Prescripția dreptului de a cere executarea silită (art. 215 cod procedura fiscala)
Chiar stabilită legal, creanța nu se execută la infinit. Art. 215 alin. (1): dreptul de a cere executarea silită se prescrie în 5 ani de la 1 ianuarie a anului următor celui în care s-a născut acest drept. Același termen se aplică amenzilor contravenționale.
„Nasterea dreptului” nu coincide automat cu anul fiscal. Apare, de regulă, după titlu executoriu și exigibilitate. Calculul se face pe fiecare titlu, nu pe tot soldul ANAF.
Asa cum o sa va aratam si mai jos, nu inseamna ca orice act emis de o autoritate publica este si legal.
Din contra, verificarea este un drept pe care il ai si verificarea corectitudinii unei asemenea proceduri se poate face doar in instanta de judecata.
Contestatie la executarea silită fiscală
Contestatia la executarea silita fiscala este procedura prin care te plangi instantei de judecata, dupa incercarea de a contesta decizia de impunere, ca executarea silita in sine este una ilegala.
Cand apare executarea silita fiscala ca ilegala? In principal daca este prescrisa, sunt stabilite eronat debitele, dobanzile sunt calculate gresit, baza de impozitare nu este reala sau cand ti-a fost atrasa raspunderea in solidar cu firma si tu totusi este doar un administrator in acte insa tu n-ai trecut niciodata pe la firma respectiva.
Ce poți contesta printr-o procedura de contestatie fiscala?
Art. 260 alin. (1): orice act de executare făcut cu încălcarea Codului și refuzul nelegal de a îndeplini un act de executare. Alin. (3) permite contestarea titlului executoriu dacă nu este hotărâre judecătorească/jurisdicțională și nu există altă procedură specială.
Motive frecvente: creanță prescrisă; comunicare nelegală; lipsă somație (art. 230); erori de sumă sau de identificare; executare după plată, compensare, anulare sau prescripție; poprire peste limite; cheltuieli de executare nelegale.
Termenul de 15 zile este important – contacteaza-ne imediat cum primesti acte de la ANAF
Art. 261: 15 zile de la data la care ai luat cunoștință de executare sau de act, din somație, din altă înștiințare ori, în lipsă, cu ocazia executării. Depășirea duce, de regulă, la respingere ca tardivă, fără analizarea fondului.
Somația este, de regulă, primul act de executare. Așteptarea popririi „să vezi ce se întâmplă” este greșeala care pierde termenul.
Ai nevoie de suspendarea executarii silite pentru a putea lucra pe firma? Instanță, urgență, suspendare, se poate cere!
Contestația se judecă în urgență (art. 260 alin. 4). Competența aparține, de regulă, contenciosului administrativ-fiscal.
Art. 260 alin. (2): nu se aplică suspendarea provizorie din Codul de procedură civilă. Dacă vrei blocarea popririi, formulezi cerere separată de suspendare (Legea nr. 554/2004), cu garanție acolo unde legea o cere.
În insolvență, competența poate fi a judecătorului-sindic (Decizia ICCJ nr. 17/2020).
Cum invocăm prescripția când a început executarea
- S-a prescris stabilirea? Titlul ulterior se atacă pe calea de 45 de zile.
- S-a prescris executarea? Invoci art. 215–218 în contestația de 15 zile și ceri încetarea măsurilor + scăderea din evidență.
- Au existat întreruperi/suspendări? Prima somație, plata parțială, eșalonarea, recunoașterea datoriei, PV de insolvabilitate schimbă calculul.
Pregătește: decizia și dovada comunicării, somația, adresa de poprire, PV sechestru, extras de rol, dovezi de plată, cereri de eșalonare, tot calendarul actelor.
Cum contest o creanta fiscala prescrisa, sau ce fac daca sunt executat silit de DTIL / DGTIL sau Anaf si creanta este prescrisa?
Contestatia la executare silita fiscala, echivalentul contestatiei la executare silite comerciale, acesta este raspunsul valabil unanim.
Nu exista nicio alta cale prin care puteti invoca prescrierea unei creante fiscale decat prin calea contestatiei la executare silita fiscala.
Mai jos, aveti in exemplele grafice date, cele doua modalitati de a contesta o executare silita, comerciala si fiscala.
Definitiva – Cazul debitorului care a anulat 670000 de mii de euro pe care ANAF voia sa il execute silit in mod ilegal!
Va vine sa credeti sau nu, ANAF a inceput executarea silita impotriva clientului nostru pentru suma de 670000 de euro, bani pe care probabil nu ar fi reusit sa ii plateasca nici in 2 vieti.
Evident ca o asemenea suma necesita imediat interventia noastra a celor de la CUCULIS&Asociatii, lucru care s-a si petrecut iar dosarul a fost castigat definitiv si practic Anaf-ului i s-a anulat toata creanta de sute de mii de euro!!!
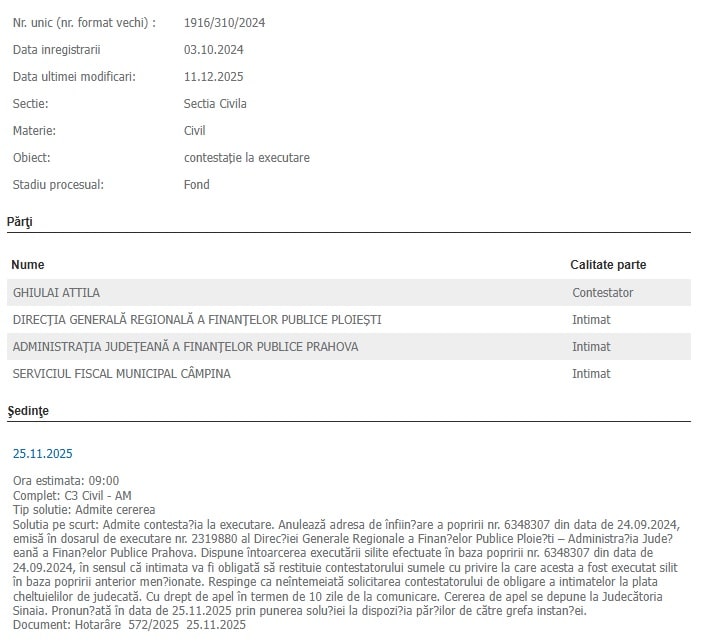
Vedeti mai jos, decizia de executare silita emisa de catrea ANAF si ulterior decizia instantai de anulare a executarii silite.
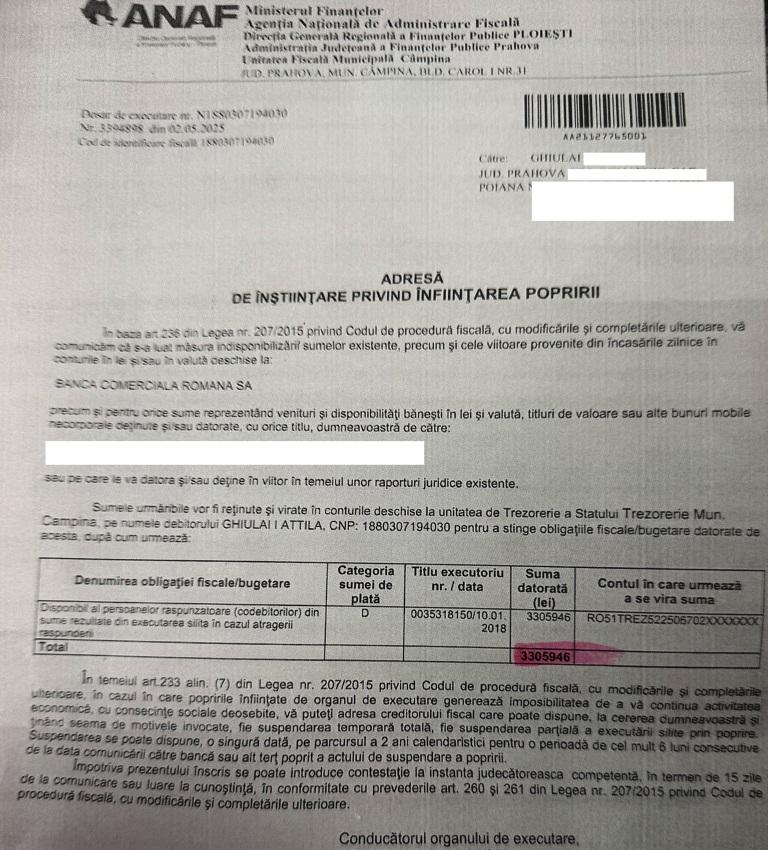
Decizia de mai jos a ramas definitiva in sensul in care am anulat toata executarea silita a ANAF.
Dosar 1916/310/2024, Judecătoria Sinaia, contestator Ghiulai Attila vs DGRFP Ploiești, AJFP Prahova și SFM Câmpina.
La 25.11.2025, instanța admite contestația și:
- anulează adresa de înființare a popririi nr. 6348307 / 24.09.2024, din dosarul de executare 2319880;
- dispune întoarcerea executării pentru sumele luate prin acea poprire.
Asta înseamnă: a picat actul de poprire, „toată datoria de 600.000 €”.
- prescripția dreptului de a cere executarea — 5 ani de la 1 ianuarie a anului următor nașterii dreptului (art. 215 CPF), cu verificare la prima somație, plăți, eșalonări;
- act de executare nelegal — poprire fără somație valabilă, comunicare greșită, sumă greșită;
- întoarcerea executării — restituirea a ceea ce s-a luat deja prin acel act anulat.
Cum scapam de o creanta fiscala, prescriptia datoriei la stat, cum opereaza?
Ne indica legea si exista mai multe tipuri pe care codul de procedura fiscala le reglementeaza.
Articolul 22 Stingerea creanţelor fiscale –
Creanţele fiscale se sting prin plată, compensare, executare silită, scutire, anulare, prescripţie, dare în plată şi prin alte modalităţi prevăzute expres de lege.
Articolul 110 Decizii de interpretare Obiectul, termenul şi momentul de la care începe să curgă termenul de prescripţie a dreptului de stabilire a creanţelor fiscale
(1) Dreptul organului fiscal de a stabili creanţe fiscale se prescrie în termen de 5 ani, cu excepţia cazului în care legea dispune altfel.
(2) Termenul de prescripţie a dreptului prevăzut la alin. (1) începe să curgă de la data de 1 iulie a anului următor celui pentru care se datorează obligaţia fiscală, dacă legea nu dispune altfel.
Probabil va intrebati de ce in alin. 2 apare termenul de 1 iulie si noi vorbim ca termenul de prescriptie a creantei fiscale incepe sa curga de la 1 ianuarie?
Rationamentul este simplu, decizia ICCJ, a carei minute o redam mai jos, a analizat VECHIUL COD DE PROCEDURA FISCALA, atunci cand termenul de prescriptie, prezumtiv se calcula de la 1 ianuarie a urmatorului an fiscal, iar noul cod de procedura fiscala din 2015, calculeaza aceasta prescriptie de la 1 iulie a urmatorului an fiscal.
Si atunci concluzia care este?
Decizia de mai jos, are IMPACT DIRECT pe contestatiile la executarea silita fiscala care intra sub incidenta codului de procedura fiscala vechi care in momentul de fata se afla in continuare in faza de judecata si unde cei executati silit de catre ANAF pot invoca aceste beneficiu a deciziei amintite si indicate mai jos.
Ce a decis ICCJ si carui cod de procedura fiscala se aplica aceasta decizie?
Prin Decizia nr. 21, ÎCCJ a decis:
„Admite recursul în interesul legii formulat de Colegiul de conducere al Curţii de Apel Braşov.
În interpretarea şi aplicarea dispoziţiilor art. 91 alin. (1) şi (2), coroborate cu cele ale art. 23 din Ordonanţa Guvernului nr. 92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare, termenul de 5 ani de prescripţie a dreptului organului fiscal de a stabili obligaţii fiscale reprezentând impozit pe profit şi accesorii ale acestora curge de la data de 1 ianuarie a anului următor anului fiscal în care s-a realizat profitul impozabil din care rezultă impozitul pe profit datorat de contribuabil.
Implicatii si pe noul cod de procedura fiscala!
Desi in noul cod se arata ca termenul curge de la 1 iulie a urmatorului an fiscal, decizia aceasta va indruma pe viitor atat pe contribuabil cat si pe fisc, cum sa calculeze termenul de prescriptie.
Vizualizati si :
Exemplu cum calculam termenul de prescriptie a creantei fiscale dupa vechiul cod de procedura fiscala si dupa noul cod:
Exemplu de prescriptie pe vechiul cod:
Creanta fiscala se naste in anul 2014 si rezida din impozitul pe profit.
Astfel, termenul de calcul a prescriptiei fiscale va curge de la 1 ianuarie 2015 si se va stinge la 1 ianuarie 2020 cu verificarea la 2015 a noului termen de prescriptie de iunie a urmatorului an fiscal.
Exemplu de prescriptie pe noul cod- Prescriptia Creantelor Fiscale :
Creanta fiscala se naste in anul 2016 si rezida din impozitul pe profit.
Astfel, termenul de calcul a prescriptiei fiscale va curge de la 1 iulie 2017 si se va stinge la 1 ianuarie 2022.
Decizia curţii supreme este obligatorie, nu numai pentru instanţele de judecată, ci şi pentru autorităţile fiscale.
Decizia de mai sus nu este o noutate, asta este clar, insa de fiecare data cand disctuam despre prescriptia executarii silite trebuie sa o avem in vedere fiindca cei 5 ani de zile de prescriptie trebuie sa fie calculati corect.
Ce se intampla cu cei care nu au emisa decizia de impunere?
Asta inseamna ca in conformitate cu dispozitiile codului de procedura fiscala, din moment ce creanta este prescrisa, ANAF nu va mai putea demara procedura de executare silita( cel putin in teorie) si nici nu poate sa fixeze pe baza de decizie, obligatii fiscale PRESCRISE.
Anaf, prin decizia pronuntata va fi obligat să excludă cel de-al şaselea an de prescripţie, pe care îl luau în calcul în mod nelegal şi artificial.
Ce se intampla cu cei care sunt in cursul unei inspectii fiscale?
De asemenea, în privinţa inspecţiilor fiscale deja începute, organul fiscal trebuie să se abţină să emită orice titlu de creanţă fiscală pentru respectivul an ce intră sub incidenţa prescripţiei.
Ce se intampla cu cei asupra carora inspectia fiscala s-a terminat?
Contestatie la executare fiscala, invocarea deciziei si anularea sumelor stabilite in plus prin raportul de inspectie fiscala!
În cazul în care inspecţia fiscală s-a încheiat înainte de publicarea deciziei instanţei supreme în Monitorul Oficial şi a stabilit obligaţii fiscale suplimentare cu titlu de impozit pe profit pentru o perioadă care este prescrisă, conform modului de calcul stabilit de Înalta Curte de Casaţie şi Justiţie, contribuabilul va invoca acest aspect în cadrul contestaţiei fiscale, urmând ca organul de soluţionare să aplice decizia ÎCCJ şi să constate intervenirea prescripţiei.
Ce se intampla cu dosarele aflate pe rol, poate chiar si solutionate pe fond?
Dacă litigiul a fost deja soluţionat în primă instanţă (fără ca decizia să fie publicată) în dezacord cu modul de calcul al prescripţiei stabilit de Înalta Curte, respingându-se astfel excepţia prescripţiei, hotărârea urmează a fi casată în recurs.
Prin urmare, cu privire la Prescriptia Creantelor Fiscale , pare ca aceasta decizie pronuntata de catre ICCJ, nu doar ca vine si rezola o problema veche dar se ridica si intrebarea legitima, ce se intampla cu cei care au trecut prin inspectii fiscale, au avut stabilite sume la plata si de fapt ele erau prescrise insa anaf a stabilit ilegal debitul si poate chiar si instanta a calculat gresit cum se aplica termenul de prescriptie.
Din punctul nostru de vedere ar opera o imbogatire fara justa cauza si acesti bani ar trebui sa fie compensati de catre ANAF, altfel discutam despre o incalcare a drepturilor fundamentale constitutionale si un abuz la adresa a zeci de mii de contribuabili!
Când se prescriu datoriile către ANAF?
Două termene: 5 ani de la 1 iulie (stabilire) și 5 ani de la 1 ianuarie (executare). Fapta penală poate duce stabilirea la 10 ani.
Anul 2020 s-a prescris?
Prescripția se aplică din oficiu?
Legea impune organului să înceteze procedura când constată împlinirea. În practică, invoc-o tu.
Contestația oprește poprirea?
Nu automat ci asa cum am arat mai sus, trebuie sa fie depusa contestatia la executare si ceruta si suspendarea executarii silite fiscale.
Dacă plătesc o creanță prescrisă la executare, îmi dau banii înapoi?
Nu, potrivit art. 218 alin. (2) CPF.
Prescripția creanțelor fiscale nu este o portiță de evaziune, ci o limită legală a puterii de control și de urmărire a
statului. Contestația la executarea silită fiscală este instrumentul de urgență când ANAF a trecut deja la poprire
sau sechestru. Cele două se completează: una atacă dreptul de a naște titlul, cealaltă atacă dreptul de a-l pune
în executare.
În 2026, după revenirea la calendarul clasic de prescripție, dosarele vechi merită o recitire rece: date de
comunicare, prima somație, plăți parțiale, eșalonări și eventuale procese-verbale de insolvabilitate. Un termen
gresit calculat cu o lună poate salva sau pierde întregul dosarr.
Av. Dr. Cuculis Adrian
Intampinati probleme in materie fiscala? Adresati o intrebare rapida avocatului pe WhatzApp!.
Puteti cauta si:
Articolul cu prescriptia datoriilor la stat este o prostie deoarece practica sta cu totul altfel. Teoria zice chiar si fara decizia ICCJ ca termenul de prescriere curge timp de 5 ani de la 1 ianuarie a anului urmator cand a luat nastere datoria. DAR NU E CHIAR ASA ! Cand ANAF trimite o notificare de plata acel termen se reseteaza. Practic ei daca au un sistem automat de trimitere a notificarilor de plata prescriptia nu va opera veci pururi Amin asta cu toate ca niciunde in Codul Fiscal asa ceva nu scrie. Practic datoriile la ANAF nu se prescriu niciodata !
In mod clar nu este asa 🙂
Din pacate, intr-adevar procedurile ANAF si primarii, stipuleaza ca orice somatie sau notificare prelungesc termenul de prescriptie. M-am certat cumplit cu o asa-zisa jurista din cadrul primariei Turda, pe aceasta tema, si vazand ca nu am sorti de izbanda, v-am pomenit numele dvs, d-le avocat Cuculis!!! Au luat foc toti din birou dar nici eu nu am reusit sa-i conving, (ei pe mine nici atat!!) desi le ceream articol de lege pentru prelungirea termenelor de prescriptie…. Din pacate, codurile de proceduri se aplica dupa ureche si dupa cum le convine.
Foarte bine ati facut. Stiu ca sar de pe scaune cand aud de mine!
Bună ziua
Apar la ANAF cu creanțe fiscale din anul 2006 pt venituri din închirieri,menționez ca imobilul a fost vândut în anul 2012.
Cum pot anula creanțele?
Sunt prescrise?
Multumesc
Buna ziua, prescrierea creantelor se face in instanta. Cu bine, av. Cuculis 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis.
Buna ziua ! In cazul obligatiilor fiscale pt. taxe si impozite catre DITL (pt. persoana fizica) pentru creante din anul 2009 pana in prezent intra sub incidenta prescrierii ??????
Buna ziua. DA CU SIGURANTA.
Buna ziua .Am si eu o datorie de care am aflat dupa zece ani .Cei de tbi eos vor plata datoriei si vroiam sa va intreb daca au dreptul sa adauge dobanzi care cresc ajungand la suma de 2000 lei .
Buna ziua, da datoria este prescrisa. Cu bine, av. drd. Cuculis 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis.
Buna ziua,am si eu o intrebare,am vandut o masina in 2009 dupa care m-am mutat din oras la tara in alt oras,dar m-am inteles cu omul cui i-am vadut masina ca va plati el impozitul pe masina pana vom face actele dar a disparut si nu am mai dat de el si nici nu am stiut ca nu a platit impozitul la masina dupa 10 ani primesc la primarie aici unde stau ca am ipozit 11000 de lei daca ei nu m-au gasit la adresa unde stateam nu trebuia prescris impozitul dupa 5 ani ,timp de 10 ani au tot trimis foi nu au vazut ca foile tot vin inapoi fara sa fie ridicate ,sa ma fi cautat unde am domiciuliu acum,va rog spunetim ce as putea sa fac?
Dacă anaful face notificare anuala către datornic,când se mai prescrie.incepe alt termen de 5 ani și tot asa pana la calendare grecești.
Bună
La ce instanța se judecă contestația la executare
la domiciliul debitorului executat silit.
Buna seara! Venituri din 2010 ,decizie impunere 2012 ,datoria este prescrisa?
Bună ziua! Am deținut o autorizație PFA cod caen 9521 formă de impozitare: ” normă de venit”, din anul 2000 și închisă in 2019, în acești ani am plătit impozitele parțial din anumite probleme financiare în familie. Acum am poprire pe salariu fiind angajat, cuantum de 39.000,00 ron din care creanțe 22.000,00 ron și 17.000,00 ron dobânzi, am cerut adresele de popriri și mi-au fost înmânate pe 18 feb 2021, cu adrese de înființare popriri din anul 2011 până în 2019 cu sumă sus menționată. Am apelat la o cunoștință din Constanța, avocat care a făcut o contestație la executare suspendare executare silită la tribunalul din Târgoviste. Vă rog să-mi spuneți ce pot să fac să mai reduc, anulez, din aceste popriri. Situația financiară e mai rea decât înainte. Vă mulțumesc anticipat.
Buna ziua, in legatura cu situatia dvs. o sa va rog sa ne sunati la 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis. Cu bine, av. drd. Cuculis
Buna ziua, din explicatiile si exemplele dumneavoastra referitoare la procedura dinainte si de dupa 2015, nu-mi este clar cum se calculeaza termenul de prescriptie pentru venituri realizate chiar in anul 2015? De asemenea voiam sa va intreb daca intra sub incidenta prescriptiei si o decizie care a fost lucrata in timp util, dar nu a fost comunicata in cei 5 ani?
Multumesc!
Se calculeaza la fel!
Buna!
Am cam aceasi intrebare, citind articolul nu am intales exact:
Daca ca si pfa ai venituri in anul 2015, acestea sunt cu declarare in 2016.
Astfel in cazul unei inspectii cand se prescrie dreptul de verificare aferent veniturilor din 2015?
Multumesc!
Daca nu se suspcioneaza fapte penale, atunci da, la 5 ani plus inca unul este prescrisa fiscal. Cu bine,a v. drd. Cuculis 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis.
Buna ziua.
As dori sa va intreb daca o decizie de impunere pentru anul fiscal 2016, emisa de ANAF la 5 ianuarie 2022, nu este cumva prescrisa incepand cu 1 ianuarie 2022?
2016 sigur ca este prescrisa Cu bine, av. drd. Cuculis 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis.
SRL cu activitate in prestari servicii am ramas fara activitate in anul 2009 am de pus o ultima balanta in luna august acelasi an .In 2015 luna febroarie am fost chemat la ANAF sector 5 de la adresa de domiciliu deci se hotarase trecerea responsabilitati asupra mea ca administrator ,m-am prezentat la ANAF ,am solicitat o fisa sintetica din care am constatat ca desi nu am avut activitate din 08.2009 pana in acel moment datoria din 2009 crescuse (baza) am depus o notificare in care am solicitat sa mi se refaca calculul datoriei mentionand in acea notificare ca solicit aceasta pentru a afla suma exacta si pentru a mi se aproba un grafic de returnare.Nu am primit nici un raspuns ,am primit in schimb in 14.02.2022 o citatie fiind chemat in instanta pentru procedura de insolventa.Mentionez ca intre 2009 -2015 nu am fost somat vreodata eu sau socitatea si nici intre2015-2022 .In aceasta situatue datoriile de la ANAF (TVA ,imp profit etc,)se prescriu.Deasemeni va intreb daca pot sa va solicit pentru consultanta specifica si reprezentare si in ce conditii.Multumesc
Buna ziua, sigur ca va putem ajuta, o sa va rog sa ne sunati la 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis. si facem o programare. Cu bine, av. drd. Cuculis
Taxe locale se prescriu.mama mea după moartea bunicului are moștenire o casa impozit neplatit de peste 10 ani .primăria vrea acum bani.din anul 2oo pana acum
Buna ziua ,revin cu intrebarea despre ce datorii se prescriu conform reglementarilor prezentate de dvs.
Va rog sa imi scuza-ti insistenta dar luni(21.02.2022) trebuie sa ma prezint la ANAF si asi fi vrut sa stiu de principiu ,pentru ca ma gandesc ca voi avea de luptat cu dansi Multumesc
P.S care este intervalul de timp in care va pot suna ?
Creantele fiscale la 5 ani
Buna dimineata dle avocat Cuculis ! Am mai trimis un mesaj catre dv. acum cateva zile, si constat ca nu figureaza pe pagina. Revin cu intrebarea formulata si in acel mesaj : In cazul creantelor fiscale catre DTIL pentru impozit (taxa) autoturism. O creanta care figureaza de 15 ani (nemaiexistand fizic autoturismul respectiv) , Cum poate fi atacata in instanta pe exceptia prescriptiei din moment ce somatia / decizia de impunere este de ani de zile, depasind termenul de maxim 15 zile prevazut de lege pt depunerea contestatiei ?????? MULTUMESC!
Buna ziua, este de analizat fie prescriptia fie constatarea ei fie invocarea in cadrul contestatiei la executare silita. Cu bine, av. drd. Cuculis 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis.
Buna seara dle avocat Cuculis ! Din cate am inteles eu, singura cale de atac privind anularea creantelor fiscale mai vechi de 5 ani ar fi contestatia pe exceptia prescriptiei. Va intreb si eu, cum sa faci aceasta contestatie pentru o creanta fiscala mai veche de 6 ani, daca termenul de contestatie trebuie facut in maxim de 15 zile de la data cand ai fost somat ???? Mi se pare imposibil acest lucru .
Bună seara .
Din anul 2005 până în anul 2018 am avut un pfa , în 2018 am suspendat activitatea pe pfa , acum sunt angajată și am primit o proprire pe salariu de la Anaf pentru neplata impozitului pe venit și asiguri de sănătate. Am mers la Anaf si au spus ca nu se prescrie nimic fiindca am fost notificat anual.
Domnule avocat Cuculis vă întreb nu sunt prescrise creanțele fiscale sau macar o parte din ele.
Pot să vă solicit consultație specifică. Multumesc
Buna ziua, am primit mesajul dvs.de natura juridica si o sa va rog sa ne sunati la 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis. . Putem discuta ulterior si pe whatzap sau sa facem o programare la sediile noastre. Cu bine, av. drd. Cuculis.
Taxe locale se prescriu.mama mea după moartea bunicului are moștenire o casa impozit neplatit de peste 10 ani .primăria vrea acum bani.din anul 2oo pana acum
Taxele locale se prescriu si ele la 5 ani!
Buna ziua ,as dori sa stiu se mai prescriu impozitele pe masina mai vechi de 10 ani,daca nu am primit nici o instintare cum ca am de platit impozit ,se trimiteau instintari la adresa veche din alt oras si dupa 10 ani mi-au trimis la adresa actuala ,ce as putea sa fac ca este o suma mare.Multumesc.
Bună ziua!Vreau să mă lămuriți și pe mine într-o problemă:Primăria are temei legal să-mi refuze eliberarea certificatului fiscal ,cu datoriile înscrise pe el,solicitat de cadastru pentru intabularea unui imobil?Vă mulțumesc!
Buna ziua ! Figurez cu creante fiscale la Directia Taxe si Impozite Sect 5 Bucuresti. Creantele sunt din anul 2005 pt un autoturism pe care l-am abandonat in strada si a fost ridicat. (talonul si numerele auto le am ). Creanta se tot rostogoleste si debitul se mareste cu toate ca am facut 4 plangeri insotite de declaratie notariala ca nu mai circula autoturismul si nu mai exista. Va rog sa-mi spuneti daca din 2005 pana in prezent (2022) s-a intrat sau nu sub incidenta PRESCRIERII. Multumesc ! (va rog sa-mi spuneti daca da sau nu inainte de a-mi recomanda sa vin la dv pt consultatie)
In mod sigur sunt prescrise aceste creante si le puteti anula in instanta. Cu bine av. drd. Cuculis 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis.
Buna ziua! Am primit o adresa de poprire pe conturi din 04.05.2021 privind impozitul datorat pe profitul realizat la vanzarea apartamentului la licitație in 2014, evacuat din locuinta in 09.01.2015. Am mai ramas cu datorii la banca pe care le am stins cu Legea darii in plata. ANAF ul a trimis cate o adresa de poprire pe contul meu si al sotiei cu cate jumatate din suma datorata. Partea sotiei a fost stinsa in 2017 sau 2018. Acum ma confrunt cu situatia expusa la inceputul comentariului si va intreb daca aceasta obligatie fiscala este sau nu prescrisa. Va mulțumesc! Cu stimă
Eu apreciez ca este prescrisa. Cu bine av. drd. Cuculis 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis.
Avand in vedere faptul ca in 2014 mi a fost executat apartamentul la licitație, am avut o poprire pe conturi si eu si sotia pe cate jumatate din suma, partea sotiei fiind plătită prin 2017. Tot in 2017 am efectuat darea in plata intrucat, in urma licitatiei mai aveam de acoperit din credit. In luna mai 2022, mi a fost pusa o poprire pe cont, privind impozitul datorat ca urmare a executarii apartamentului prin licitatia publică. Este prescrisa obligația, ma va urmări mereu sau cand se va prescrie? Va multumesc. (Revenire la comentariu lăsat ieri).
Buna ziua, trebuie doar sa verificam daca s-a intrerupt pe undeva termenul de prescriptie sau nu. Cu bine. av. drd. Cuculis 0722298011 pentru apeluri telefonice si Telegram iar acte pe Whatsapp folositi 0733333203 direct catre avocatul Dr. Coord. Cuculis.
s-a emis o obligatie fiscala F-DB 384 comunicata in 12-06 2014 ce a reiesit din vinzarea cu taxare inversa a unor lemne pentru foc unor primarii neplatitoare de TVA care au fost de acord cu taxarea inversa fara sa declare ca sunt neplatitoare de tva. VREAU sa stiu daca a fost legala hotarirea fiscului si cind se prescrie avind in vedere ca data de comunicare a fost 12-06 2014 pentru ca si astazi am conturile blocate ,ce am de facut